|
|
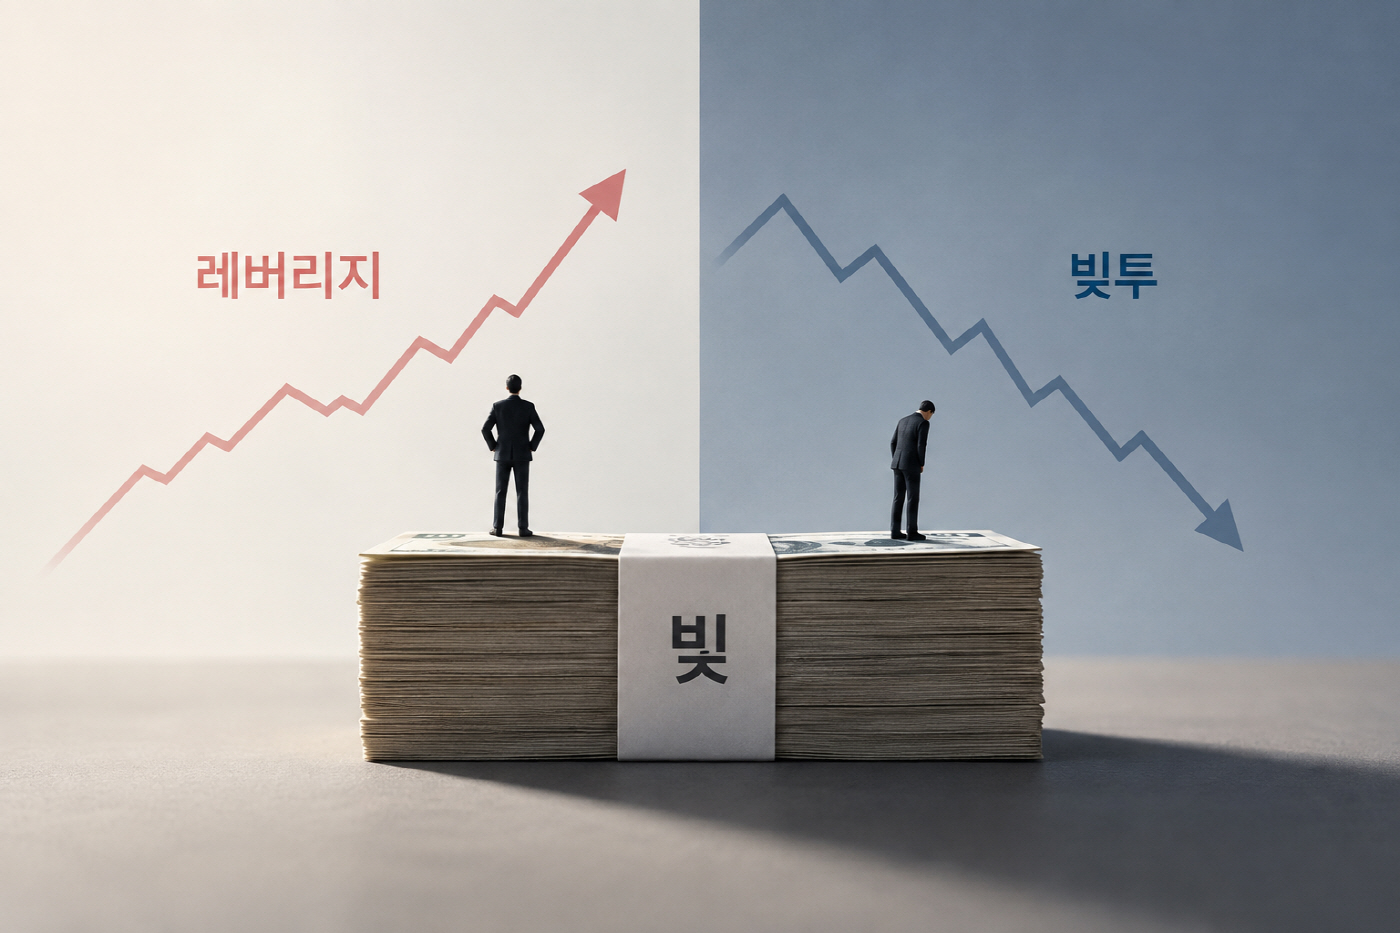
하지만 달라진 것은 빚이 아니라 주가다. 빌린 돈으로 산 주식이 오를 때는 레버리지가 수익을 키우지만, 주가가 떨어지면 손실도 그만큼 커진다. 신용투자의 위험은 상승장에서도 존재하지만, 수익이 날 때는 잘 드러나지 않을 뿐이다.
올해 증시 활황과 함께 개인투자자의 신용거래도 빠르게 불어났다. 금융투자협회에 따르면 지난 6월 24일 신용거래융자 잔고는 38조6328억원까지 치솟으며 역대 최대치를 기록했다. 이후 증시 조정으로 7월 말 28조원대로 줄었지만 최근 다시 33조원대를 웃돌고 있다.
빚이 늘어난 만큼 증권사의 수익도 커졌다. 올 상반기 증권사 30곳의 신용융자 이자수익은 1조3454억원으로 전년 동기(7331억원)보다 83.52% 증가했다. 그렇다고 증권사가 신용융자로 돈을 버는 것 자체를 문제 삼을 수는 없다. 고객에게 자금을 빌려주고 이자를 받는 것은 정상적인 금융서비스다. 얼마를 빌려 어디에 투자할지 결정하고 그 결과를 책임지는 주체 역시 투자자다.
다만 투자 손실의 책임이 개인에게 있다고 해서 증권사의 역할까지 사라지는 것은 아니다. 올해 증시 활황 속 일부 증권사는 연 3.9%의 신용융자 우대금리를 적용하거나, 신용매수 고객에게 주식 매수쿠폰과 이자지원금 혜택을 제공하며 신용거래 고객 유치에 나서기도 했다. 이런 혜택은 투자자의 이자 부담을 줄이는 한편, 신용거래를 늘리는 유인으로 작용할 수 있다. 금융감독원이 최근 과도한 신용·미수거래 유도 등 증권사의 영업관행을 다시 지적한 것도 이와 무관하지 않다.
핵심은 신용융자 자체보다 이를 어떻게 권하고 관리하느냐다. 투자자가 위험을 충분히 이해한 뒤 자신의 판단으로 신용거래를 선택하는 것과 증권사가 수익을 위해 신용거래를 필요 이상으로 유도하는 것은 다르다. 돈을 빌려주는 것과 빚내서 투자하도록 부추기는 것 사이에는 분명한 경계가 필요하다.
문제는 이 경계가 상승장에서 흐려지기 쉽다는 점이다. 주가가 오르면 투자자에게는 이자 부담보다 빚을 내 얻은 수익이 먼저 보이고, 증권사에도 늘어나는 신용거래는 수익으로 돌아온다. 투자자와 증권사 모두 당장의 이익을 보는 상황에서는 그 이면의 위험이 상대적으로 뒤로 밀리기 쉽다.
투자자 보호는 시장이 꺾인 뒤보다 오를 때 더 필요하다. 손실이 현실화된 뒤 '빚투'의 위험을 경고하는 것보다, 아직 레버리지가 수익의 수단으로 받아들여질 때 무리한 신용거래를 막을 장치가 작동하는 것이 더 중요하다. 투자자의 선택을 존중하되 무리한 신용거래를 부추기지 않는 것 역시 증권사의 몫이다.
빚은 시장의 방향에 따라 성격이 달라지지 않는다. 다만 이를 바라보는 시선과 붙여지는 이름이 달라질 뿐이다. 투자자 보호가 가장 필요한 순간은 빚이 '빚투'라는 이름을 얻은 뒤가 아니라, 아직 '레버리지'라는 이름으로 불릴 때다.