배당, 자사주 매입·소각에 60조 추가
곽노정 "사업구조 수익 안정성 갖춰"
솔리다임, 美 낸드 공장 추진 전망도
곽노정 "사업구조 수익 안정성 갖춰"
솔리다임, 美 낸드 공장 추진 전망도
|
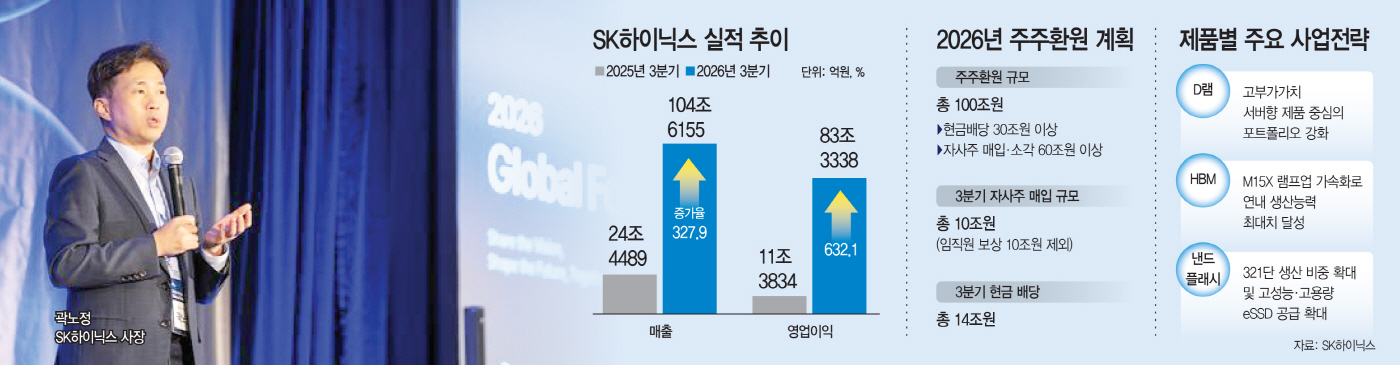
SK하이닉스는 28일 3분기 실적발표를 통해 올해 100조원 규모의 주주환원 계획을 공개했다. 구체적으로 현금배당에 30조원 이상을 투입하고, 자사주 매입과 소각에는 60조원 이상을 집행하는 방식이다. 여기에는 지난주 마무리한 40조원 규모의 자사주 매입건도 포함된다. 이날 이사회에선 3분기 몫으로 현금배당 14조원과 자사주 매입 20조원을 결의했다. 매입분 중 임직원 보상에 활용될 10조원을 빼면 이번 분기에만 총 24조원 규모의 주주환원이 즉각 이뤄진다. 특히 현금배당에는 본업에서의 성과뿐 아니라 전략적 투자 결실까지 담겼다. 3분기 배당금은 주당 2만원으로 책정됐는데, 이는 실적 개선을 반영한 일반 배당금 1만원에 키옥시아 투자 수익을 나누는 특별 배당금 1만원이 더해졌다.
곽노정 SK하이닉스 사장은 실적발표 콘퍼런스콜에서 "당사는 전략적 투자가 결실을 맺으면 그 대부분을 주주들과 나누는 것을 원칙으로 삼아 왔다"며 "HBM 등 메모리 경쟁력을 차세대 제품으로 이어가고, 사업의 성장과 투자 성과가 커지는 만큼 주주들과 나누는 결실도 함께 키워가겠다"고 말했다.
100조원 규모의 주주환원 계획 배경에는 독보적인 메모리 경쟁력이 자리한다. SK하이닉스에 따르면 3분기 메모리 시장은 AI 확산에 따라 빠듯한 수급이 지속되며 제품 가격 상승으로 이어졌다. 해당 기간 회사 D램 출하량은 AI 서버향 중심으로 10%가량 증가했다. 서버향 DDR5 판매량도 전 분기 대비 40% 이상 증가했다. 여기에 6세대인 HBM4 판매 확대까지 맞물리며 D램 ASP(평균판매단가)는 20% 후반대를 기록했다. 낸드플래시 역시 321단 기업용 SSD 등 고부가 제품 위주로 포트폴리오를 재편하며 ASP가 20% 중반 뛰었다.
가장 눈에 띄는 건 HBM 초격차다. 3분기부터 양산·출하에 돌입한 HBM4 12단 제품은 연말 최대 생산이 예상된다. 이에 따라 4분기에는 출하량과 매출 측면에서 기존 주력이었던 HBM3E를 넘어서는 '크로스오버'를 달성할 전망이다. 회사 측은 "이미 확보한 LTA(장기공급계약) 물량과 현재 고객사들과 협의 중인 수요를 종합하면 2029년까지 D램과 HBM 물량은 사실상 모두 솔드아웃된 상황"이라며 "HBM 요청 물량은 당사가 공급 가능한 물량의 2배를 웃돈다"고 밝혔다. 이미 내년도 HBM 제품 가치를 반영한 가격 협의를 마무리했고, 지난 2분기 샘플 공급을 마친 HBM4E와 맞춤형 HBM 개발도 순조롭게 추진 중이다.
LTA 현황도 SK하이닉스의 안정적인 현금 창출력을 뒷받침한다. 글로벌 주요 고객사 14곳과 통상 5년 단위의 LTA 체결을 완료했고, 이들 중 일부와는 추가 연장까지 논의 중이다. 현재 LTA로만 확보한 물량이 2027년과 2028년 전체 생산능력의 50% 이상으로 전해진다. 이는 차세대 AI 인프라 시장을 겨냥한 선제적인 설비투자로 직결되고 있다. 이날 블룸버그통신은 SK하이닉스의 낸드플래시 자회사 솔리다임이 미국 상무부와 450억 달러(약 60조원) 규모의 현지 공장 건설을 협의 중이라고 보도했다. 최근 솔리다임의 IPO(기업공개) 검토를 전격 중단한 가운데 탄탄한 자금력을 기반으로 한 대규모 설비투자에 눈을 돌린 모습이다. 업계에선 급증하는 고부가 기업용 SSD 수요에 적극 대응하며, 중장기 성장동력을 다지려는 복안으로 해석한다. 회사 측은 솔리다임의 사업 경쟁력 강화를 위한 다양한 방안을 검토하고 있다는 입장이다.
곽 사장은 "그동안 기술 경쟁력으로 쌓은 고객 신뢰가 장기계약으로 이어지면서, 중장기 수요 가시성과 수익 안정성을 갖춘 사업 구조로 변화하고 있다"며 "앞으로도 주주들이 전략적 투자의 성과를 직접 체감할 수 있도록 하겠다"고 말했다.