700억원 상생펀드 조성…지원대상에 '진정성 논란'
저리대출 대신 지분투자…개발이익 배분구조 도마
사업성 높은 우량현장 우선…영세시행사 소외 우려
두 회장 100억 출자…손실부담·수익배분 조건 미정
저리대출 대신 지분투자…개발이익 배분구조 도마
사업성 높은 우량현장 우선…영세시행사 소외 우려
두 회장 100억 출자…손실부담·수익배분 조건 미정
|
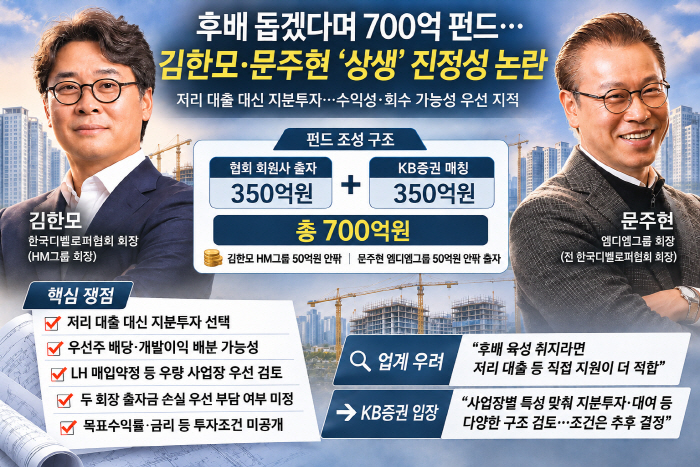
12일 부동산 개발업계에 따르면 한국디벨로퍼협회와 KB증권은 중소·중견시행사 초기자금 조달을 지원하기 위해 700억원 규모 부동산개발 에쿼티펀드 조성을 추진 중이다. 협회 회원사들이 350억원을 출자하고 KB증권이 나머지 350억원을 매칭하는 구조다. 김 회장의 HM그룹과 문 회장의 엠디엠그룹은 각각 50억원 안팎을 출자할 계획이다.
펀드는 토지를 확보하고 인허가를 마쳤지만 자기자본 부족으로 착공하지 못한 사업장에 투자하는 방식으로 운용될 예정이다. 협회가 투자대상을 발굴하면 KB증권이 금융심사와 펀드운용을 맡는다. 부족한 자기자본을 채워 본프로젝트파이낸싱(PF) 대출을 돕고 착공으로 이어지도록 하겠다는 구상이다.
논란의 핵심은 자금지원 방식과 수익배분 구조다. 후배 디벨로퍼 금융부담을 낮추는 것이 목적이라면 저리대출도 지원방안이 될 수 있다. 하지만 이번 펀드는 우선주·보통주 등 지분투자와 후순위대여를 주요 수단으로 검토 중이다.
지분투자는 대출과 달리 시행사 자기자본을 직접 보완할 수 있다는 장점이 있다. 반면 사업이 성공하면 개발이익 일부를 투자자와 나눠야 한다. 우선주에는 투자조건에 따라 배당이나 우선적인 이익배분 권리가 부여될 수 있으며 후순위대여 역시 원금회수 위험이 큰 만큼 높은 금리가 적용될 가능성이 있다.
결국 중소시행사는 당장 사업을 재개할 자금을 확보하더라도 그 대가로 개발이익 일부를 내줘야 한다.
투자수익률과 자금조달 조건도 아직 구체화되지 않았다. 기존 금융상품보다 유리한 조건으로 자금을 조달할 수 있을지도 불투명한 셈이다. 시행사가 부담할 자금조달 비용과 투자자가 가져갈 개발이익 규모에 따라 펀드지원 효과가 크게 달라질 수 있다.
KB증권 관계자는 "우선주·보통주 등 지분투자와 후순위대여 등 다양한 방식을 활용해 사업장별 특성에 맞는 자금조달 구조를 검토할 계획"이라며 "구체적인 투자조건은 사업성과 위험수준 등을 종합적으로 고려해 결정할 예정"이라고 말했다.
이어 "초기 자기자본을 보완하면 시행사 자금조달 부담을 완화하고 후속 PF 대출여건도 개선할 수 있다"고 덧붙였다.
투자대상 선정기준도 논란거리다. 협회와 KB증권은 한국토지주택공사(LH)와 신축매입약정을 체결한 사업장 등을 투자대상으로 검토 중이다. LH 매입약정 사업장은 준공 후 매각처가 확보된 만큼 일반 개발사업보다 분양·매각위험이 낮다.
문제는 상대적으로 안전한 사업장에 자금이 집중될 가능성이다. 매각처를 확보한 사업장은 그렇지 못한 사업장보다 투자유치 여건이 유리하다. 투자금 회수 가능성을 우선 고려할 경우 정작 자금지원이 절실한 영세시행사는 지원대상에서 밀려날 수 있다는 우려가 나온다.
KB증권은 LH 매입약정 사업장에만 투자를 한정하지 않겠다는 입장이다. KB증권 관계자는 "LH 매입약정이 초기 개발위험까지 해소하는 것은 아니"라며 "사업성과 자금조달 필요성, 투자금 회수 가능성 등을 종합적으로 검토해 투자여부를 결정할 계획"이라고 말했다.
관건은 김 회장과 문 회장이 출자할 100억원 안팎 자금이 어떤 조건으로 투입되느냐다. 두 회장이 다른 투자자보다 후순위로 출자해 손실을 먼저 떠안는다면 후배 육성을 위한 지원성 투자라는 명분에 힘이 실릴 수 있다.
반면 다른 출자자와 동일한 조건으로 수익을 배분받는다면 일반적인 수익형 투자와 차별성을 찾기 어렵다.
이에 본지는 두 회장 출자금이 손실을 우선 부담하는 후순위 출자인지 다른 출자자와 동일하게 개발이익을 배분받는 구조인지 협회 측에 문의했지만 답변을 받지 못했다.
업계에서는 후배 육성을 내세운 펀드라면 일반 투자상품과 구별되는 지원조건부터 제시해야 한다는 지적이 나온다. 단순히 자금조달 통로를 마련하는 데 그치지 않고 금융비용 절감이나 투자위험 분담 등 중소시행사가 체감할 수 있는 혜택이 필요하다는 것이다.
익명을 요구한 한 부동산 개발업계 관계자는 "후배 육성이 목적이라면 협회 차원에서 저리대출 등 금융비용을 직접 낮춰주는 방안도 검토할 필요가 있다"며 "사업성이 좋고 투자금 회수가 쉬운 사업장에 투자해 수익을 나누는 구조라면 기존 부동산 투자펀드와 다를 게 없다"고 지적했다.
이어 "후배를 돕겠다는 선배 디벨로퍼들이 얼마를 출자했느냐보다 얼마나 유리한 조건으로 자금을 지원하고 손실위험을 분담하느냐가 상생 진정성을 가를 것"이라고 덧붙였다.